Payflow

Capturas de pantalla
Detalles
- Valoración
- 463.00 reseñas
- Versión
- 5.14.5
- Desarrollador
- Payflow Digital Inc Sucursal en España
Análisis de Norviv
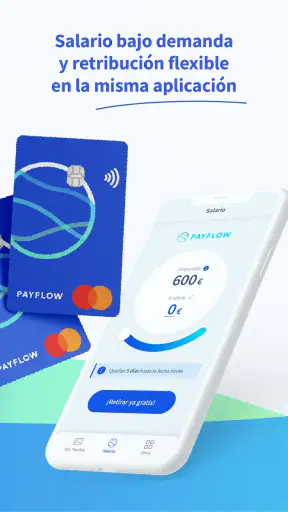
Cuando el dinero llega a final de mes, esperar al día habitual de cobro puede convertirse en un problema bastante concreto: una factura inesperada, una compra necesaria o simplemente varios días con la cuenta demasiado ajustada. Payflow intenta resolver esa tensión permitiendo disponer del salario cuando se necesita, en lugar de obligar a esperar hasta la fecha acostumbrada. Después de probarla como aplicación de finanzas, mi impresión es clara: tiene una propuesta muy útil para quien busca flexibilidad sobre su nómina, pero no es una herramienta para organizar todo el presupuesto ni una solución mágica para gastar más.
La aplicación pertenece a Payflow Digital Inc Sucursal en España y se puede descargar gratis. Su enfoque es mucho más concreto que el de una banca móvil tradicional: no pretende sustituir la cuenta bancaria, una hoja de cálculo o una aplicación completa de control de gastos. Su valor está en acercar al usuario una parte del dinero que ya ha generado, siempre dentro del funcionamiento que tenga habilitado su empresa. Esa última condición es importante y cambia bastante la experiencia de una persona a otra.
Una herramienta centrada en adelantar el acceso al salario
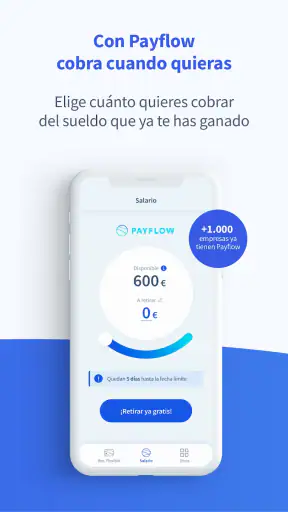
Lo primero que me gustó es que Payflow no intenta disfrazar su propósito con una colección interminable de funciones financieras. La idea se entiende rápido: cobrar cuando hace falta, sin esperar necesariamente al ciclo habitual. Para alguien que cobra con regularidad pero atraviesa pequeños desajustes entre ingresos y gastos, ese enfoque puede ser más práctico que abrir una línea de crédito o recurrir a una tarjeta.
En mi uso, la aplicación tiene sentido especialmente en situaciones puntuales. Imaginemos una reparación doméstica que aparece a mitad de mes. La persona sabe que tendrá ingresos, pero no dispone de efectivo suficiente en ese momento. Payflow puede resultar más razonable que pedir dinero prestado a un familiar o utilizar crédito caro, siempre que el acceso esté disponible y que el usuario tenga claro cómo afectará al cobro posterior. La ventaja no está en aumentar los ingresos, sino en cambiar el momento en que se puede utilizar una parte de ellos.
También veo una utilidad concreta para quienes empiezan a trabajar y todavía no han creado un colchón. Un gasto médico, un desplazamiento urgente o una compra básica pueden desordenar todo el mes cuando la cuenta está al límite. En ese contexto, la posibilidad de disponer antes de una cantidad vinculada al trabajo puede ofrecer un margen de maniobra que una aplicación bancaria convencional no suele proporcionar por sí sola.
La aplicación cuenta con una valoración media de 3,8 basada en alrededor de 1.700 valoraciones, y supera las 500.000 instalaciones. Lo interpreto como una señal de que la propuesta ha conseguido llegar a un público amplio, aunque también recuerda que no todos los usuarios viven el mismo proceso: la disponibilidad depende de la relación entre Payflow, la empresa y la situación laboral de cada persona.
Lo que conviene revisar antes de usarla
Mi primer consejo es no instalarla pensando que funcionará como una cuenta independiente para cualquier trabajador. Antes de planificar un pago urgente con el dinero adelantado, conviene comprobar que la empresa participa en el servicio y que el perfil personal está correctamente vinculado. Este paso evita una decepción frecuente: confundir una aplicación de acceso al salario con una plataforma abierta a todo el mundo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
También recomiendo leer con calma cada pantalla relacionada con la cantidad disponible y el momento del ajuste. El error más fácil es considerar el adelanto como dinero adicional. No lo es. Si se utiliza una parte del salario antes de la fecha habitual, el siguiente cobro será menor o llegará con la parte correspondiente ya utilizada. La aplicación puede resolver un problema de liquidez, pero no elimina el gasto.
Una forma responsable de utilizarla es reservarla para necesidades concretas y anotar mentalmente qué importe se ha retirado. Si la uso para cubrir una factura, puedo incorporarla al presupuesto del mes como una cantidad ya gastada. En cambio, si la empleo varias veces para compras pequeñas, es fácil perder la referencia del dinero que quedará disponible después. Ese riesgo no es exclusivo de Payflow, pero su comodidad puede hacerlo menos visible.
Otro detalle práctico es que la app no debería ser el único lugar donde se comprueba la situación financiera. Yo contrastaría siempre el saldo real en el banco y conservaría una visión general de los recibos pendientes. Payflow puede facilitar el acceso a una parte del salario, pero no sustituye el seguimiento de alquiler, suministros, suscripciones, cuotas ni otros compromisos que salen de la cuenta principal.
Una experiencia sencilla, con una dependencia importante
El planteamiento directo es una fortaleza. Una persona que no quiera aprender a usar una aplicación de inversión, configurar categorías de gasto o interpretar gráficos puede entender mejor una herramienta dedicada a una sola necesidad. En ese sentido, Payflow resulta menos intimidante que muchas aplicaciones de finanzas personales, porque el problema que intenta resolver está bien delimitado.
Sin embargo, esa sencillez también marca su límite. No la elegiría como centro de mi organización económica. Si quiero saber cuánto gasto en alimentación, comparar mis recibos o preparar un presupuesto trimestral, necesitaría otra herramienta. Una banca móvil puede mostrar movimientos y gestionar pagos; una aplicación de presupuesto puede ayudar a detectar hábitos; Payflow se ocupa de una pieza distinta: la disponibilidad anticipada del dinero procedente del trabajo.
La dependencia empresarial es el punto que más condiciona la experiencia. Aunque la descarga sea gratuita y la clasificación de edad sea PEGI 3, eso no significa que cualquier adulto pueda aprovecharla de la misma manera. La utilidad real está ligada a que el empleador y la situación laboral sean compatibles con el servicio. Para un trabajador autónomo, alguien con ingresos irregulares o una persona que cambia de empleo con frecuencia, la propuesta puede encajar peor que una cuenta de ahorro o una reserva de emergencia.
Yo también tendría cuidado con usarla para gastos recurrentes. Un adelanto ocasional puede ser una herramienta de emergencia; utilizarlo cada mes para pagar el alquiler, llenar la cesta de la compra o mantener suscripciones indica que el presupuesto necesita una revisión más profunda. En ese caso, la aplicación podría aliviar el síntoma y retrasar la solución. La diferencia entre ambos usos es importante y depende más de la disciplina del usuario que de la interfaz.
Situaciones en las que sí le encuentro valor
El caso más convincente es el de una persona con ingresos estables y un desfase temporal entre el momento en que surge un gasto y el día de cobro. Si la cantidad necesaria es moderada y existe seguridad sobre el próximo ingreso, Payflow puede evitar una decisión más costosa o incómoda. Por ejemplo, ante una avería que impide ir al trabajo, disponer antes de una parte del salario puede ser preferible a financiar una compra con una tarjeta.
También puede ayudar a quien está construyendo un fondo de emergencia, pero todavía no ha alcanzado una cantidad suficiente. No reemplaza ese fondo, aunque puede reducir la necesidad de tocar ahorros destinados a objetivos concretos. Mi recomendación sería usarla como puente excepcional y devolver la estabilidad al presupuesto cuanto antes, no convertirla en una extensión permanente de la nómina.
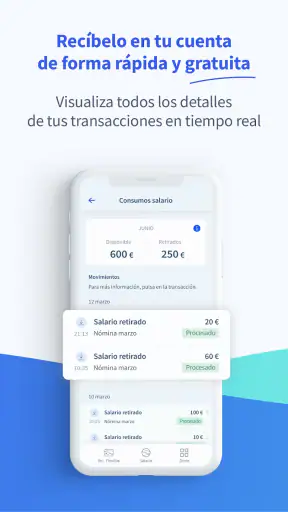
Hay un uso menos evidente: puede servir para separar mentalmente un gasto urgente de los gastos ordinarios. Si la aplicación muestra con claridad cuánto se ha solicitado y el usuario lo relaciona con una necesidad definida, la operación puede ser más controlada que mezclarlo todo en una tarjeta de crédito. Aun así, esa ventaja desaparece si se hacen varios adelantos sin llevar un registro sencillo.
Para una persona que cobra siempre en la misma fecha y ya tiene un colchón suficiente, el beneficio será menor. En ese perfil, una cuenta remunerada, un presupuesto mensual o una automatización del ahorro probablemente aporten más a largo plazo. Payflow no está diseñada para hacer crecer el dinero ni para enseñar hábitos financieros completos; su especialidad es el acceso anticipado.
Cómo se compara con las alternativas habituales
Frente a una tarjeta de crédito, Payflow puede resultar más fácil de entender porque parte de ingresos laborales ya generados, mientras que la tarjeta introduce una deuda que debe devolverse bajo sus propias condiciones. Eso no convierte automáticamente a Payflow en la opción adecuada: sigue siendo esencial comprobar el impacto sobre el cobro posterior y evitar solicitar más de lo que se puede asumir.
Frente a pedir un préstamo pequeño, la ventaja está en que la necesidad puede resolverse sin iniciar una financiación pensada para durar más tiempo. Pero un préstamo puede ofrecer una estructura más clara para una cantidad grande y planificada, mientras que Payflow tiene más sentido para un desajuste temporal. Si el gasto es elevado o se repite durante varios meses, yo compararía cuidadosamente ambas alternativas y revisaría el coste total antes de decidir.
Frente a una aplicación de presupuesto, la comparación no es exactamente justa porque cumplen funciones diferentes. Una herramienta de control ayuda a descubrir por qué falta dinero; Payflow ayuda a disponer antes de una parte del salario. La mejor combinación para algunos usuarios puede ser utilizar una app de presupuesto para prevenir el problema y reservar Payflow para una urgencia puntual. Si solo se usa la segunda, existe el riesgo de tener liquidez hoy y el mismo problema el mes siguiente.
Frente a la banca móvil, Payflow aporta una especialización que normalmente no se encuentra en el saldo, las transferencias o los recibos. A cambio, ofrece una visión menos completa de la economía personal. Yo mantendría la banca como referencia principal y usaría Payflow como una herramienta complementaria, no como sustituta de la cuenta donde llegan y salen todos los pagos.
Detalles técnicos y expectativas razonables
La aplicación se lanzó el 24 de marzo de 2020 y su versión actual es la 5.14.5. Funciona desde Android 5.1, de modo que no exige un teléfono especialmente reciente para instalarla. Esto puede ser útil para trabajadores que conservan un dispositivo antiguo, aunque en cualquier aplicación financiera yo priorizaría mantener el sistema actualizado y descargar siempre desde una fuente oficial.
El hecho de que sea gratuita facilita probarla sin asumir un precio de descarga. Aun así, no confundiría gratuidad con ausencia de condiciones: antes de confirmar cualquier operación, revisaría las pantallas informativas y los términos aplicables a mi caso. En servicios relacionados con el salario, la parte importante no es solo entrar en la aplicación, sino entender qué sucede después con el cobro y con la disponibilidad futura.
La clasificación PEGI 3 describe una aplicación apta para un público amplio, pero la decisión de utilizarla corresponde a una persona con ingresos y responsabilidades financieras reales. No la recomendaría a un menor simplemente por su edad de contenido. Para un adulto, la pregunta relevante es si tiene ingresos previsibles, si su empresa participa y si puede controlar el gasto después del adelanto.
En cuanto a la confianza, la presencia de más de 463 reseñas escritas permite hacerse una idea de que existen experiencias variadas. Yo no tomaría una opinión aislada como prueba definitiva de que el servicio funcionará igual en todos los casos. En una aplicación tan vinculada al empleo, los problemas de una persona pueden deberse a su empresa, a su perfil o al momento del cobro, no necesariamente a la misma causa que afecte a otro usuario.
Para quién la recomendaría y para quién no
La recomendaría a trabajadores por cuenta ajena con ingresos relativamente previsibles, acceso habilitado por su empresa y una necesidad ocasional de adelantar parte del salario. También puede ser interesante para quien quiere una alternativa más enfocada que una tarjeta de crédito y tiene la disciplina de registrar cada adelanto dentro de su presupuesto.
No la recomendaría como solución principal a quien llega corto todos los meses. Si el problema es estructural, lo más útil será revisar gastos fijos, renegociar compromisos, buscar asesoramiento financiero o crear un plan de ahorro gradual. Payflow puede ganar tiempo, pero no aumenta la capacidad mensual de pago. Tampoco sería mi primera opción para autónomos, personas con ingresos muy variables o usuarios que necesitan una visión completa de sus finanzas.
Antes de instalarla, yo respondería a cuatro preguntas sencillas: ¿mi empresa permite utilizar el servicio?, ¿tengo claro cuánto dinero necesitaré realmente?, ¿sé cómo afectará al próximo cobro?, y ¿puedo cubrir mis recibos después de usarla? Si alguna respuesta es negativa, esperaría antes de convertir la comodidad del acceso anticipado en una decisión impulsiva.
Mi veredicto sobre Payflow
Payflow funciona mejor como puente financiero ocasional que como hábito mensual. Esa es la idea que me queda después de revisar su propuesta. Su mayor fortaleza es ofrecer una respuesta concreta a un problema cotidiano: tener salario generado, pero no disponible todavía. Su diseño enfocado puede resultar más comprensible que una solución de crédito tradicional y más inmediato que esperar al día de cobro.
Su debilidad principal es inseparable de esa misma promesa: al adelantar el dinero, obliga a gestionar con más cuidado los días siguientes. Además, la utilidad depende de la compatibilidad con la empresa y no cubre necesidades de presupuesto, ahorro o análisis de gastos. Quien espere una aplicación bancaria completa probablemente se sentirá limitado.
En definitiva, yo sí la tendría en cuenta si mi empleador participa, mis ingresos son estables y la utilizaría para una urgencia concreta. La probaría con una cantidad pequeña, revisaría el efecto sobre el siguiente cobro y evitaría convertirla en una forma habitual de llegar a fin de mes. Para ese perfil específico, la propuesta está bien enfocada; para cualquier otro objetivo financiero, buscaría una herramienta diferente y más completa.
Preguntas frecuentes
01¿Qué es Payflow y para qué sirve?
Payflow es una aplicación orientada a ofrecer a los empleados acceso anticipado a una parte del salario ya generado antes de la fecha habitual de cobro. Su objetivo es ayudar a gestionar gastos imprevistos sin recurrir necesariamente a créditos tradicionales. La disponibilidad de esta función depende de que la empresa del usuario tenga Payflow activado y de las condiciones establecidas por el empleador.
02¿Quién puede utilizar Payflow y cómo se crea una cuenta?
Payflow no está disponible de forma independiente para cualquier persona, ya que normalmente requiere que la empresa donde trabaja el usuario esté asociada al servicio. Para comenzar, es necesario descargar la aplicación, introducir los datos solicitados y completar la verificación correspondiente, que puede incluir información laboral y de identidad. Si la empresa no participa, algunas funciones podrían no estar disponibles.
03¿Payflow cobra comisiones o intereses por adelantar el salario?
Las condiciones económicas pueden variar según el país, la empresa y el tipo de operación. En algunos casos, Payflow puede aplicar una tarifa fija o mostrar servicios adicionales con coste, mientras que el adelanto no funciona necesariamente como un préstamo tradicional con intereses. Antes de confirmar una solicitud, conviene revisar en la pantalla de la aplicación el importe recibido, cualquier comisión y el total que se descontará posteriormente.
04¿Cómo se recibe el dinero solicitado mediante Payflow?
Una vez aprobada la solicitud, el dinero puede enviarse a la cuenta bancaria o al método de pago compatible configurado en el perfil del usuario. El tiempo de recepción depende de la entidad bancaria, el horario y las condiciones del servicio; por ello, no siempre es instantáneo. Es importante comprobar que los datos bancarios sean correctos y que la cuenta esté a nombre del usuario cuando así se requiera.
05¿Es segura Payflow y qué ocurre con mis datos personales?
Payflow puede solicitar información laboral, financiera y de identificación para verificar la cuenta y procesar los adelantos. Antes de utilizarla, es recomendable leer su política de privacidad, los permisos solicitados y las condiciones de uso para entender cómo se recopilan, almacenan y comparten los datos. También conviene proteger el acceso con una contraseña segura y evitar iniciar sesión desde dispositivos públicos o redes no confiables.


